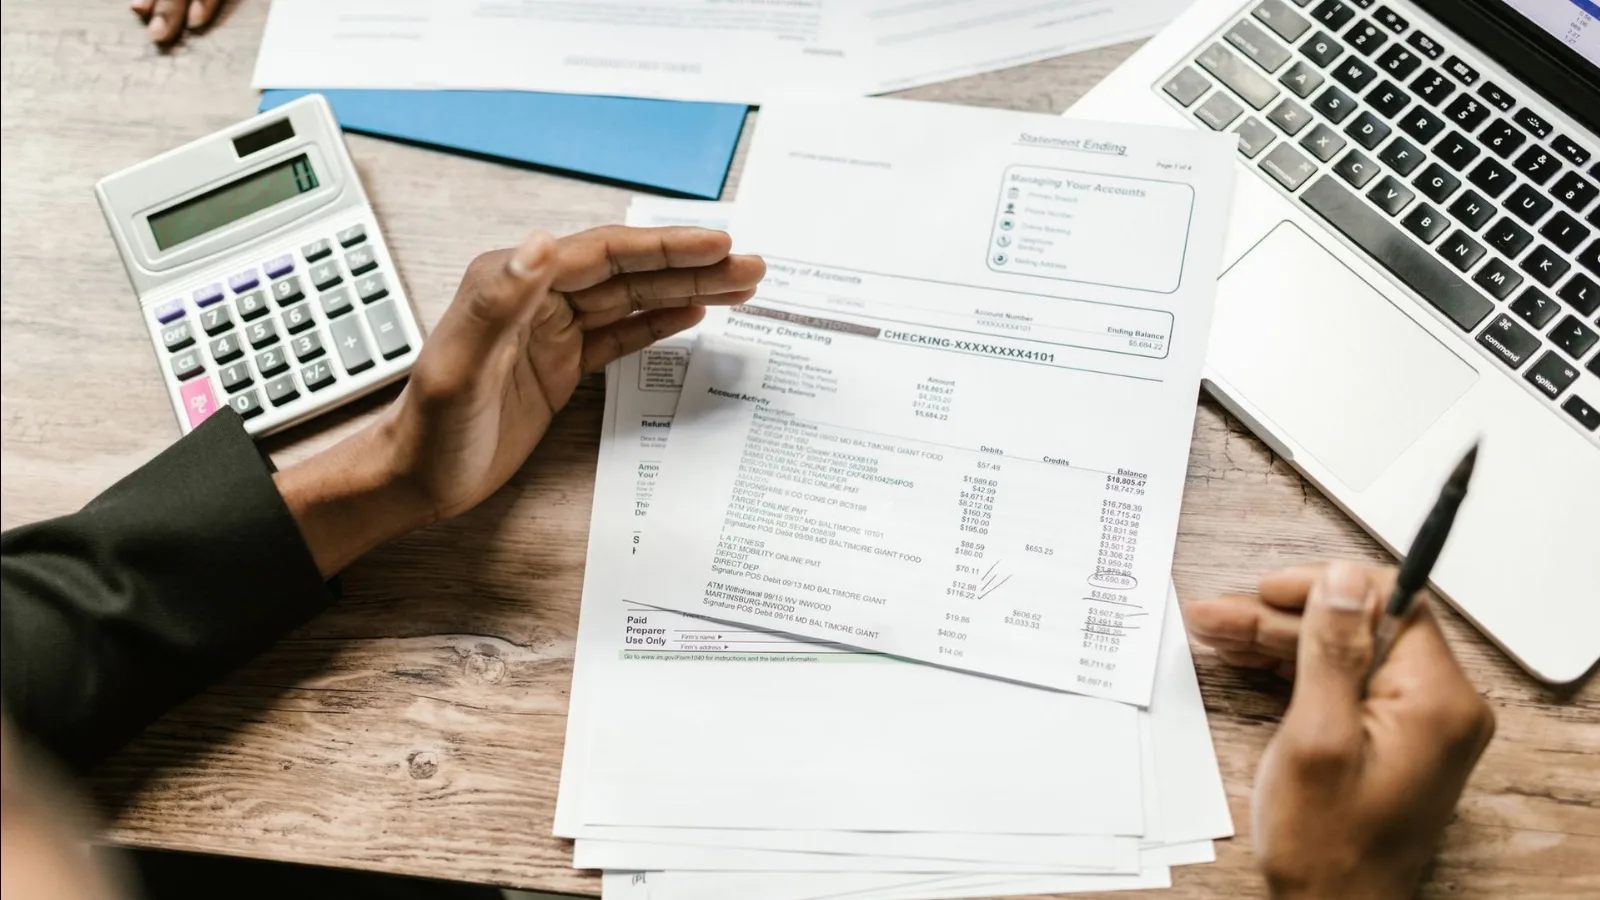
Банката не гледа само какво влиза по сметката Ви, а какво излиза от нея всеки месец. Именно разходите, не доходите, обясняват голяма част от отказите за кредит за физически лица, които изглеждат "необясними" на пръв поглед.
Много кандидати идват с добра заплата и се учудват на отказ. Проблемът често е в структурата на разходите — не в размера на дохода. Банковият анализатор гледа извлечението Ви от последните 3 до 6 месеца и извлича модел на поведение, не просто число.
Какво точно проверява банката в извлеченията Ви
Кредитният анализатор минава през банковото Ви извлечение с конкретен списък от въпроси. Търси повтарящи се тегления в брой, редовни преводи към трети лица, вноски по други кредити, които не фигурират в ЦКР (Централен кредитен регистър на БНБ), и абонаменти, които изяждат разполагаемия доход.
Ето какво реално привлича внимание:
- Чести тегления на пари в брой над 300-400 EUR месечно — банката иска обяснение откъде идва тази нужда от кеш.
- Редовни преводи към едно и също физическо лице — може да е неформален заем, който трябва да се декларира.
- Плащания към бързи кредити или разсрочени покупки от електронен магазин — дори малки вноски от 20-30 EUR добавят тежест към задлъжнялостта.
- Разходи за хазарт или чести транзакции към онлайн казина — почти сигурен сигнал за повишен риск.
Честно казано, най-подценяваният детайл е броят активни задължения, а не техният общ размер. Клиент с пет малки кредита на обща стойност 80 EUR месечно понякога изглежда по-рисков от клиент с една ипотека от 250 EUR, защото банката чете множеството ангажименти като признак за нестабилно управление на бюджета.
Пример: доход 950 EUR, разходи, които развалят картината
Да вземем служител с нетен доход 950 EUR месечно. Кандидатства за потребителски кредит с вноска 220 EUR. На пръв поглед изчислението изглежда наред — вноската е под 25% от дохода.
Проблемът идва от извлечението. Банката вижда вноска по кредитна карта от 90 EUR, разсрочена покупка на телефон от 35 EUR и абонаментен план за лизинг на автомобил от 180 EUR. Обща задлъжнялост: 220 + 90 + 35 + 180 = 525 EUR, което е над 55% от дохода.
При праг за задлъжнялост при потребителски кредити от приблизително 40% (DTI), този клиент е далеч извън допустимото. Банката не отказва заради дохода му — отказва заради съотношението дълг/доход, изчислено от реалните движения по сметката, не от декларацията в заявлението.
Разходи, които банката толерира, и такива, които тревожат
Не всеки разход е "лош" в очите на кредитния анализатор. Разходите за наем, комунални услуги, застраховки и редовни спестявания се четат положително — показват дисциплина.
Тревожни са моделите, не отделните транзакции. Едно теглене в брой не значи нищо. Три поредни месеца с тегления над 500 EUR всеки, точно около датата на заплатата, вече изграждат профил.
Според анализите на eRaport, за последните 90 дни виждаме постоянен модел: кандидати с привидно добри доходи получават отказ именно защото структурата на разходите им сигнализира по-висок риск от очевидния на пръв поглед. Това не е строга статистика, а наблюдение от практиката ни при преглед на профили на кандидати.
Как да подготвите профила си преди кандидатстване
Три месеца преди да подадете заявление, прегледайте собственото си извлечение с очите на банков анализатор. Затворете дребни разсрочени плащания, ако имате възможност. Ограничете теглените в брой суми до предвидими и обясними случаи.
Ако имате редовен превод към близък човек, документирайте го писмено — договор за заем между физически лица, дори неформален, помага при обяснение пред банката. Това, което не Ви казват на гишето: понякога един ясен коментар в заявлението за произхода на конкретна транзакция спестява седмица допълнителни въпроси от кредитния комитет.
Полезно е да прегледате и чеклиста за подготовка преди кандидатстване за кредит за физически лица, където са изброени документите, които обичайно се искат паралелно с анализа на разходите.
Защо извлечението тежи повече от score-а понякога
Кредитният скор обобщава миналото Ви поведение с кредити. Извлечението показва настоящето Ви поведение с пари, независимо дали е декларирано другаде. Банка ДСК, УниКредит Булбанк и Пощенска банка например обичайно изискват извлечения за последните 6 месеца именно за да видят тази текуща картина, не само историческата.
Ако имате нисък score, но чисто и предвидимо извлечение, шансовете Ви са по-добри, отколкото при висок score и хаотични разходи. Затова генерирането на собствен доклад преди кандидатстване през справка за физически лица на eRaport Ви показва какво точно вижда банката, преди тя да го види.
Често задавани въпроси
Колко месеца назад проверява банката разходите?
Обичайната практика е преглед на извлечения за последните 3 до 6 месеца. Някои банки, като ПИБ и ЦКБ, изискват до 12 месеца при по-високи суми на кредита или при самонаети лица с нередовен доход.
Тегленето на пари в брой автоматично ли води до отказ?
Не автоматично, но чести и необясними тегления повишават риска в очите на анализатора. Ако сумите са предвидими и съответстват на обичайни разходи като наем в брой, обикновено не пречат на одобрението.
Абонаментите за стрийминг или спортна зала влияят ли на решението?
Обикновено не, освен ако общата сума на абонаментите е значителна спрямо дохода. Банката гледа по-скоро съотношението между всички фиксирани разходи и разполагаемия доход, не отделните дребни пера.
Какво да правя, ако имам неформален заем от близък?
Документирайте го писмено, дори с обикновен договор между физически лица. Това помага да обясните редовния превод пред банката и намалява риска той да бъде изтълкуван погрешно като скрито задължение.
Разликата между EUR и BGN в старите извлечения създава ли проблем?
Не би трябвало, тъй като банките автоматично конвертират по фиксирания курс 1,95583 при анализ на историческите данни отпреди 2026 година. Важно е само сумите да съвпадат логически с декларирания доход.